Analiza
Więcej podatku nie oznacza więcej pieniędzy. Polska akcyza alkoholowa znalazła się na niebezpiecznym zakręcie
Instytut Gospodarki Rolnej sprzeciwia się wyższej akcyzie na alkohol w 2027 r. Ostrzega, że mogą stracić na niej rolnicy, i proponuje wariant holenderski.
W skrócie
Grafika AI
Kolejna podwyżka akcyzy na alkohol może okazać się kosztowną pomyłką gospodarczą. Państwo, poszukując dodatkowych miliardów złotych, sięga po rozwiązanie, które coraz wyraźniej traci swoją skuteczność. Zamiast reformować system podatkowy, podnosi stawki. Zamiast wzmacniać legalny rynek, zwiększa presję na przedsiębiorców. Zamiast chronić polski sektor rolno-spożywczy, naraża na dodatkowe ryzyko rolników, producentów surowców i krajowe zakłady przetwórcze.
Przekonanie, że wyższy podatek automatycznie oznacza wyższe wpływy do budżetu, jest jednym z najbardziej niebezpiecznych uproszczeń współczesnej polityki gospodarczej.
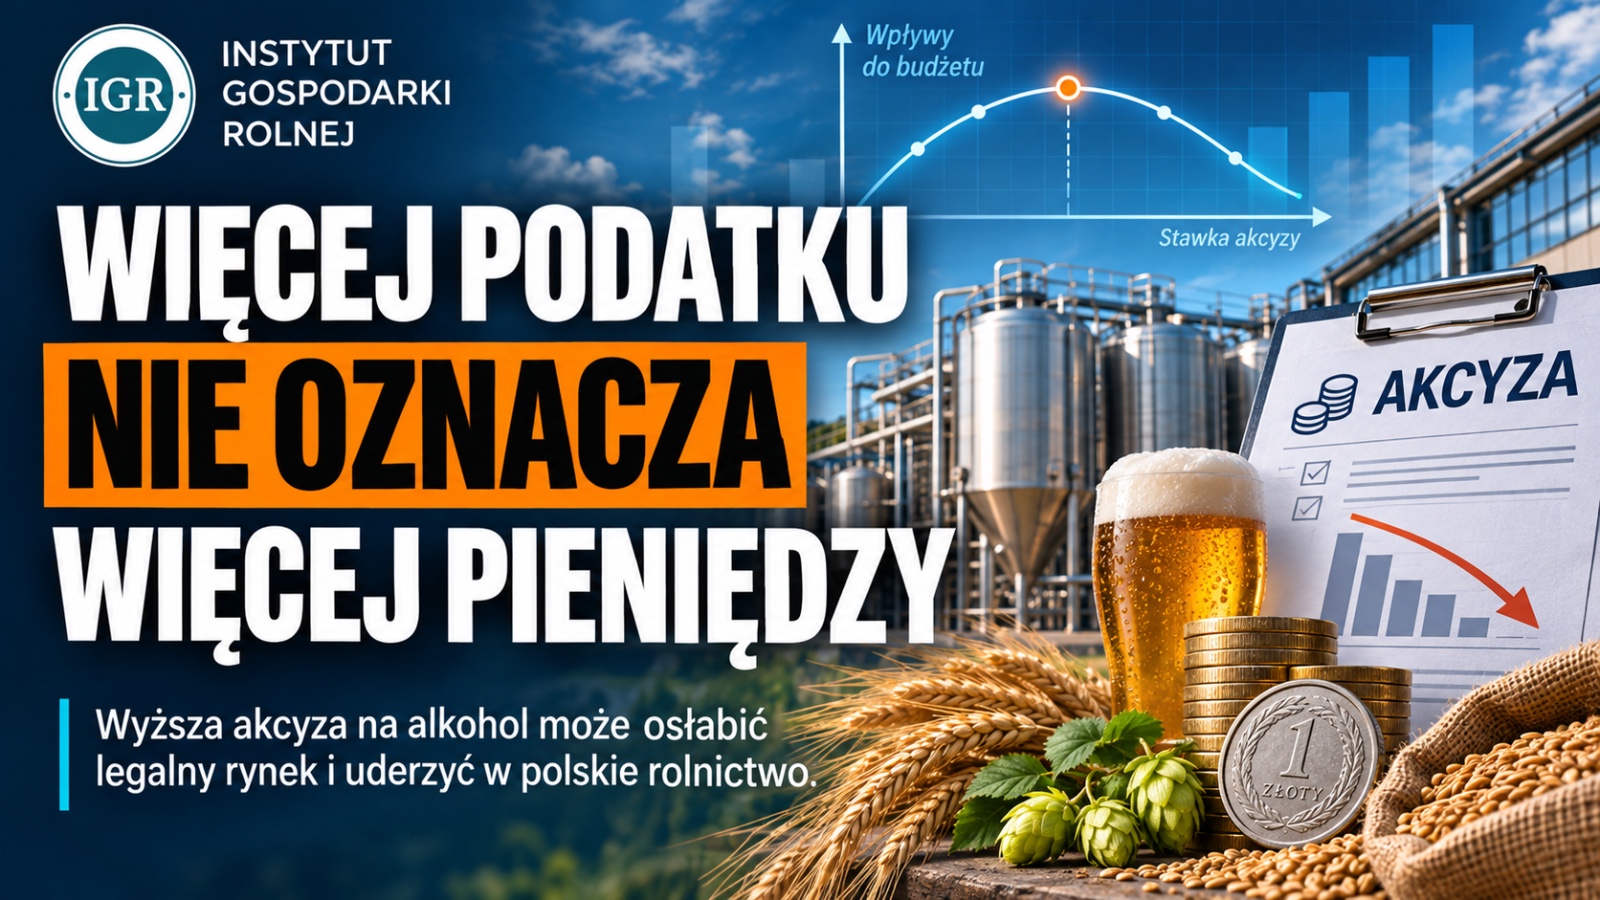
W rzeczywistości istnieje granica, po przekroczeniu której kolejne podwyżki przynoszą coraz mniejsze efekty fiskalne, a ostatecznie mogą prowadzić do spadku dochodów państwa. Zjawisko to opisuje krzywa Laffera. Wszystko wskazuje na to, że w odniesieniu do polskiego rynku wyrobów spirytusowych nie jest ona już wyłącznie akademickim zagadnieniem, lecz realnym ostrzeżeniem dla ustawodawcy.
W ostatnich latach stawki akcyzy na alkohol systematycznie rosły. Nie towarzyszył temu jednak proporcjonalny wzrost dochodów podatkowych. Legalny wolumen sprzedaży wyrobów spirytusowych malał, a dodatkowe obciążenia coraz silniej oddziaływały na producentów i konsumentów.
To sygnał, którego odpowiedzialna polityka fiskalna nie powinna ignorować.
Nie można w nieskończoność zwiększać obciążeń podatkowych i zakładać, że rynek nie zareaguje. Konsument nie jest pozycją w arkuszu kalkulacyjnym, a przedsiębiorstwo nie jest niewyczerpanym źródłem dochodów budżetowych.
Wzrost ceny legalnego alkoholu może ograniczać jego konsumpcję, co z punktu widzenia zdrowia publicznego bywa efektem pożądanym. Może jednak również prowadzić do przesuwania popytu w stronę tańszych produktów, zakupów transgranicznych i nielegalnego obrotu. Wówczas państwo nie tylko traci część wpływów podatkowych, lecz także ogranicza kontrolę nad jakością produktów znajdujących się na rynku.
Szczególnie niepokojące jest traktowanie podwyżki akcyzy jako prostego sposobu finansowania potrzeb budżetowych, bez uwzględnienia długofalowych skutków dla całego łańcucha gospodarczego.
Przemysł alkoholowy nie funkcjonuje bowiem w oderwaniu od pozostałej części gospodarki. Jest ważnym odbiorcą polskich płodów rolnych, uczestnikiem krajowego przetwórstwa żywności oraz źródłem popytu na usługi transportowe, logistyczne i przemysłowe.
Za produkcją piwa stoją plantatorzy chmielu, producenci jęczmienia browarnego i słodownie. Za przemysłem spirytusowym – między innymi dostawcy zbóż i ziemniaków. Za produkcją cydru – sadownicy i krajowe zakłady przetwarzające owoce.
Każde ograniczenie legalnej produkcji może więc wywoływać konsekwencje ekonomiczne również dla gospodarstw rolnych, które nie mają bezpośredniego związku ze sprzedażą napojów alkoholowych.
Z perspektywy bezpieczeństwa gospodarczego polskiej wsi jest to zagadnienie fundamentalne.
Jednocześnie istnieje alternatywa wobec kolejnego zwiększania stawek podatkowych. Przykład Holandii pokazuje, że można zmienić samą konstrukcję akcyzy od piwa, uzależniając ją od rzeczywistej zawartości alkoholu, a nie od stopni Plato.
Takie rozwiązanie zasługuje na poważną analizę zarówno z perspektywy sprawiedliwości podatkowej, jak i efektywności fiskalnej. Przy odpowiednio zaprojektowanych stawkach mogłoby pozwolić na zwiększenie dochodów budżetowych, bez konieczności dalszego podwyższania wszystkich dotychczasowych obciążeń.
Problemem polskiej polityki akcyzowej nie jest dziś brak możliwości podnoszenia podatków. Problemem jest brak wystarczającej determinacji, aby zastąpić doraźne podwyżki przemyślaną reformą.
Polska potrzebuje systemu, który zapewnia stabilne dochody publiczne, ogranicza szkody zdrowotne, skutecznie przeciwdziała szarej strefie i nie podważa konkurencyjności rodzimego sektora rolno-spożywczego.
Nie osiągniemy tego poprzez nieustanne zwiększanie stawek akcyzy.
Osiągniemy to poprzez lepsze prawo, przewidywalne podatki i politykę gospodarczą uwzględniającą rzeczywiste mechanizmy funkcjonowania rynku.
STANOWISKO INSTYTUTU GOSPODARKI ROLNEJ
W sprawie podwyższenia podatku akcyzowego na napoje alkoholowe oraz konieczności reformy systemu opodatkowania alkoholu w Polsce
Instytut Gospodarki Rolnej wyraża zdecydowany sprzeciw wobec uchwalonej 22 października 2026 r. ustawy zakładającej kolejne podwyższenie stawek podatku akcyzowego na napoje alkoholowe w 2027 r. W ocenie Instytutu proponowane rozwiązania nie odpowiadają na rzeczywiste wyzwania fiskalne i gospodarcze, a ich wdrożenie może przynieść skutki odwrotne od deklarowanych – zarówno dla dochodów budżetowych, jak i dla krajowego przemysłu rolno-spożywczego.
Państwo powinno dążyć do zwiększania efektywności systemu podatkowego, a nie koncentrować się na systematycznym podnoszeniu stawek, którego rzeczywiste konsekwencje mogą prowadzić do ograniczenia legalnej sprzedaży, osłabienia konkurencyjności przedsiębiorstw oraz zmniejszenia popytu na polskie surowce rolne.
W naszej ocenie obecna sytuacja wymaga zmiany podejścia do polityki akcyzowej i rozpoczęcia prac nad reformą strukturalną, uwzględniającą ekonomiczne granice opodatkowania, stabilność rynku oraz długofalowy interes gospodarki narodowej.
1. Polska znalazła się w obszarze oddziaływania krzywej Laffera. Dalsze podwyżki są coraz mniej efektywne
Instytut Gospodarki Rolnej zwraca uwagę, że podatki konsumpcyjne, w szczególności akcyza na napoje alkoholowe, mają swoje ekonomiczne granice efektywności.
Krzywa Laffera wskazuje, że wraz ze wzrostem obciążeń podatkowych dochody budżetowe zwiększają się jedynie do określonego momentu. Po przekroczeniu tego poziomu dalsze podwyżki mogą prowadzić do kurczenia się podstawy opodatkowania i spadku wpływów podatkowych.
W przypadku polskiego rynku alkoholu, szczególnie wyrobów spirytusowych, widoczne są symptomy zbliżania się do takiego momentu.
Ostatnie lata przyniosły wzrost stawek akcyzy, któremu nie towarzyszył proporcjonalny wzrost wpływów budżetowych. Równocześnie zmniejszała się legalna sprzedaż części kategorii napojów alkoholowych.
Zjawiska te wskazują na postępujące osłabienie efektywności kolejnych podwyżek.
Nie można na ich podstawie precyzyjnie wskazać punktu maksymalnych dochodów na krzywej Laffera. Można jednak stwierdzić, że dotychczasowe założenie o niemal automatycznym wzroście dochodów wraz ze wzrostem stawek akcyzy staje się coraz mniej wiarygodne.
Co istotne, im silniejsza presja podatkowa, tym większe ryzyko, że część konsumentów ograniczy legalne zakupy, wybierze inne kategorie produktów lub skieruje popyt do nielegalnych kanałów dystrybucji.
Tym samym państwo może znaleźć się w sytuacji, w której formalnie zwiększa stawki podatkowe, lecz nie uzyskuje oczekiwanych dodatkowych dochodów.
W naszej ocenie Polska weszła już w etap, na którym mechanizm krzywej Laffera ma realne znaczenie dla polityki akcyzowej. Dalsze podwyższanie stawek nie może być traktowane jako prosty sposób zwiększania wpływów budżetowych, ponieważ rośnie ryzyko, że ekonomiczne skutki podwyżek zniwelują ich spodziewane korzyści.
Dlatego konieczna jest zasadnicza zmiana podejścia ustawodawcy: z polityki zwiększania nominalnego obciążenia podatkowego na politykę maksymalizowania trwałych wpływów z legalnego obrotu.
2. Podwyżka akcyzy nie może zastępować reformy finansów publicznych
Szczególne zastrzeżenia budzi wykorzystywanie akcyzy alkoholowej jako instrumentu doraźnego uzupełniania potrzeb budżetowych.
Zgodnie z założeniami ustawy z 22 października 2026 r. zwiększone wpływy mają służyć również finansowaniu świadczeń opieki zdrowotnej. Rządowy projekt przewidywał podwyższenie akcyzy na alkohol etylowy z 8811 zł do 10 109 zł za hektolitr stuprocentowego alkoholu oraz na piwo z 12,04 zł do 13,82 zł za hektolitr i stopień Plato.
Samo wskazanie społecznie uzasadnionego celu wydatkowania dochodów podatkowych nie przesądza jednak o skuteczności instrumentu służącego ich pozyskaniu.
Finansowanie ochrony zdrowia wymaga stabilnych, przewidywalnych źródeł dochodów. Tymczasem dochody z akcyzy zależą nie tylko od stawki podatku, lecz również od wolumenu sprzedaży, struktury konsumpcji, cen, legalności obrotu i reakcji przedsiębiorców.
Z ekonomicznego punktu widzenia szczególnie ryzykowne jest równoczesne zakładanie istotnego ograniczenia konsumpcji i proporcjonalnego zwiększenia wpływów budżetowych, bez wiarygodnego oszacowania wzajemnych zależności między tymi zjawiskami.
Ograniczenie spożycia alkoholu może być pożądanym rezultatem polityki zdrowotnej. Nie powinno się jednak automatycznie zakładać, że ten sam instrument zapewni równocześnie istotnie wyższe i trwałe dochody fiskalne.
Instytut podkreśla również potrzebę zachowania przewidywalności podatkowej. Przyjęta wcześniej mapa akcyzowa na lata 2022–2027 stanowiła dla przedsiębiorców punkt odniesienia w planowaniu produkcji, inwestycji oraz kontraktacji surowców.
Zmiana harmonogramu poprzez dodatkowe podwyżki osłabia zaufanie do stabilności otoczenia regulacyjnego.
Nie można budować konkurencyjnej gospodarki na założeniu, że wieloletnie reguły podatkowe mogą być w dowolnym momencie modyfikowane w odpowiedzi na bieżące potrzeby fiskalne państwa.
3. Wariant holenderski jako racjonalna alternatywa wobec kolejnych podwyżek akcyzy
Instytut Gospodarki Rolnej postuluje rozpoczęcie prac nad reformą sposobu opodatkowania napojów alkoholowych, w szczególności piwa, z wykorzystaniem doświadczeń Holandii.
W Holandii od 1 stycznia 2024 r. akcyza od piwa jest naliczana na podstawie rzeczywistej zawartości alkoholu, a nie stopni Plato. Rozwiązanie to potwierdzają oficjalne regulacje holenderskiej administracji skarbowej.
Obecny polski system uzależnia wysokość akcyzy na piwo od ekstraktu brzeczki podstawowej, wyrażonego w stopniach Plato. Jest to parametr związany z technologią produkcji, a nie bezpośrednio z ilością etanolu zawartego w produkcie końcowym.
Z perspektywy polityki zdrowotnej i ekonomicznej uzasadnione jest rozważenie systemu, w którym wysokość obciążenia podatkowego pozostaje w bardziej bezpośredniej relacji do rzeczywistej zawartości alkoholu.
Takie podejście mogłoby zwiększyć spójność opodatkowania, ograniczyć część różnic między kategoriami produktów oraz pozwolić na bardziej precyzyjne projektowanie obciążeń fiskalnych.
Wariant holenderski nie oznacza rezygnacji z akcyzy ani automatycznego obniżenia podatków. Oznacza zmianę filozofii ich naliczania.
Zamiast opierać opodatkowanie piwa na parametrze technologicznym, państwo mogłoby uwzględniać przede wszystkim ilość alkoholu etylowego zawartego w gotowym produkcie.
Istotą proponowanego kierunku reformy nie powinno być zwiększanie fiskalnej presji na legalnych producentów, lecz stworzenie bardziej przejrzystego, spójnego i efektywnego systemu opodatkowania.
Potencjał fiskalny zmiany systemu
Dostępne symulacje ekonomiczne wskazują, że odpowiednio skonstruowana reforma opodatkowania piwa mogłaby przynieść wielomiliardowy wzrost dochodów budżetowych.
Zamiast po raz kolejny podnosić podatki w obecnym systemie, należy rozważyć zmianę jego konstrukcji, aby uzyskać większą efektywność fiskalną przy bardziej racjonalnym rozłożeniu obciążeń.
4. Przemysł alkoholowy jest integralną częścią polskiego sektora rolno-spożywczego
Zasadnicze znaczenie dla stanowiska Instytutu Gospodarki Rolnej ma wpływ proponowanych zmian na krajowe rolnictwo i przetwórstwo.
W debacie publicznej przemysł alkoholowy bywa przedstawiany przede wszystkim jako sektor produkujący napoje konsumpcyjne. Takie ujęcie nie oddaje jednak jego rzeczywistej roli w strukturze gospodarki.
Przemysł alkoholowy jest również ważnym ogniwem zagospodarowania płodów rolnych oraz jednym z odbiorców produktów krajowej produkcji roślinnej.
Jego funkcjonowanie pozostaje powiązane z licznymi gałęziami gospodarki rolnej.
W przypadku browarnictwa szczególne znaczenie mają uprawy jęczmienia browarnego i chmielu, a także działalność słodowni oraz przedsiębiorstw obsługujących proces produkcji.
W przypadku przemysłu spirytusowego istotną rolę odgrywają dostawy zbóż, ziemniaków i innych surowców rolnych wykorzystywanych do produkcji alkoholu etylowego.
Produkcja cydru i napojów fermentowanych tworzy z kolei dodatkowe możliwości zagospodarowania owoców, wspierając krajowe sadownictwo i przetwórstwo.
Nie należy pomijać również znaczenia przemysłu opakowaniowego, transportu, logistyki, usług technicznych i energetyki.
Sektor ten tworzy zatem sieć wzajemnych powiązań gospodarczych, których efekty wykraczają poza bezpośrednią działalność producentów napojów alkoholowych.
Z tej perspektywy ograniczenie legalnej produkcji może prowadzić do zmniejszenia zapotrzebowania na surowce rolne, spadku wartości kontraktów dostawczych i osłabienia pozycji ekonomicznej części gospodarstw.
Ma to szczególne znaczenie dla producentów wyspecjalizowanych, których działalność wymaga określonych inwestycji, technologii produkcji i trwałych relacji z odbiorcami przemysłowymi.
Przykładem jest krajowe chmielarstwo. Dla plantatorów chmielu stabilność branży piwowarskiej pozostaje istotnym elementem bezpieczeństwa ekonomicznego prowadzonej działalności.
Podobnie producenci jęczmienia browarnego są zależni od zapotrzebowania słodowni i browarów. Ograniczenie tego popytu może wymuszać zmianę kierunków produkcji lub sprzedaż surowca na mniej korzystnych warunkach.
Z punktu widzenia polskiego rolnictwa nie można zatem uznać podwyżki akcyzy za decyzję neutralną sektorowo. Jest to instrument oddziałujący również na krajowy rynek surowców rolnych, opłacalność produkcji i stabilność łańcuchów dostaw.
Instytut zwraca uwagę, że polityka gospodarcza państwa powinna wzmacniać możliwości krajowego przetwórstwa i budować wartość dodaną w Polsce, a nie zwiększać ryzyko ograniczania działalności przez legalnych producentów.
Nie oznacza to postulatu zwiększania spożycia alkoholu. Oznacza konieczność uwzględnienia interesu rolników i przedsiębiorców w procesie projektowania polityki fiskalnej oraz zapewnienia, że cele zdrowotne są realizowane w sposób możliwie najmniej szkodliwy dla legalnej gospodarki.
5. Nadmierna presja podatkowa może wzmacniać szarą strefę
Jednym z istotnych zagrożeń związanych z dalszym zwiększaniem stawek akcyzy jest potencjalny wzrost nielegalnego obrotu alkoholem.
Wysokość obciążeń podatkowych wpływa na różnicę cenową między produktami znajdującymi się w legalnym obrocie a produktami oferowanymi poza systemem podatkowym.
Im większa staje się ta różnica, tym silniejsza może być ekonomiczna motywacja do unikania opodatkowania.
Zjawisko to jest szczególnie niebezpieczne w przypadku wyrobów alkoholowych, ponieważ nielegalna produkcja i dystrybucja prowadzą nie tylko do uszczuplenia dochodów publicznych, ale mogą również zwiększać ryzyko zdrowotne związane z brakiem kontroli jakości produktów.
Rozwój szarej strefy osłabia ponadto konkurencyjność legalnych przedsiębiorców, którzy ponoszą koszty przestrzegania przepisów podatkowych, sanitarnych, środowiskowych i związanych z bezpieczeństwem produkcji.
W konsekwencji nadmierna presja fiskalna może prowadzić do paradoksalnej sytuacji: państwo formalnie zaostrza regulacje, lecz faktycznie traci kontrolę nad częścią rynku.
Instytut Gospodarki Rolnej stoi na stanowisku, że przeciwdziałanie szarej strefie powinno stanowić jeden z kluczowych elementów oceny każdej planowanej zmiany akcyzy.
6. Odpowiedzialna polityka zdrowotna nie może być utożsamiana wyłącznie z polityką podatkową
Instytut Gospodarki Rolnej uznaje ochronę zdrowia publicznego oraz ograniczanie negatywnych konsekwencji nadmiernego spożywania alkoholu za istotne zadania państwa.
Nie kwestionujemy, że odpowiednio zaprojektowane instrumenty cenowe mogą wpływać na zachowania konsumentów.
Sprzeciwiamy się jednak sprowadzaniu złożonej polityki zdrowotnej do mechanicznego podnoszenia podatków.
Ograniczanie szkodliwego spożycia alkoholu wymaga przede wszystkim konsekwentnych działań profilaktycznych, edukacyjnych i regulacyjnych, skutecznego egzekwowania zakazu sprzedaży osobom nieletnim, odpowiedniego nadzoru nad rynkiem oraz przeciwdziałania nielegalnej dystrybucji.
Szczególną uwagę należy poświęcić ochronie dzieci i młodzieży, promocjom zachęcającym do nadmiernej konsumpcji oraz skuteczności istniejących ograniczeń prawnych.
W naszej ocenie polityka zdrowotna powinna opierać się na rzetelnej ocenie skuteczności poszczególnych instrumentów, a nie na założeniu, że podwyżka podatku sama w sobie stanowi wystarczającą odpowiedź na problem.
Skuteczność państwa należy mierzyć rzeczywistym ograniczaniem szkód zdrowotnych i społecznych, a nie wysokością nakładanych obciążeń fiskalnych.
7. Postulaty Instytutu Gospodarki Rolnej
Mając na uwadze przedstawione argumenty, Instytut Gospodarki Rolnej postuluje:
1. Odstąpienie od dodatkowego podwyższania stawek akcyzy na alkohol w 2027 r. ponad poziomy przewidziane w dotychczasowej mapie akcyzowej oraz ponowną ocenę skutków uchwalonej ustawy.
2. Przeprowadzenie rzetelnej analizy efektywności fiskalnej aktualnych stawek akcyzy, ze szczególnym uwzględnieniem mechanizmu krzywej Laffera, zmian legalnego wolumenu sprzedaży i ryzyka rozwoju szarej strefy.
3. Rozpoczęcie prac nad reformą akcyzy inspirowaną wariantem holenderskim, polegającą na odejściu w przypadku piwa od opodatkowania według stopni Plato na rzecz opodatkowania według rzeczywistej zawartości alkoholu.
4. Przygotowanie wielowariantowej analizy potencjalnych wpływów budżetowych z reformy, uwzględniającej koszty gospodarcze, elastyczność popytu i wpływ proponowanych rozwiązań na zachowania konsumentów.
5. Zapewnienie stabilności i przewidywalności polityki podatkowej, umożliwiającej przedsiębiorcom i rolnikom długookresowe planowanie działalności i inwestycji.
Konkluzja: czas skończyć z polityką automatycznych podwyżek
Instytut Gospodarki Rolnej ocenia, że dalsze podnoszenie akcyzy na alkohol ponad wcześniej zapowiedziany harmonogram jest rozwiązaniem ekonomicznie ryzykownym i niewystarczająco uzasadnionym z perspektywy długofalowego interesu gospodarczego państwa.
Polska znajduje się na etapie, w którym dalsze zwiększanie nominalnych obciążeń akcyzowych nie gwarantuje proporcjonalnego wzrostu wpływów budżetowych. Coraz większego znaczenia nabierają mechanizmy ograniczania legalnego obrotu, zmiany zachowań konsumentów oraz potencjalnego rozwoju szarej strefy.
Oznacza to, że polityka dalszego automatycznego podnoszenia stawek może przestać być skutecznym instrumentem fiskalnym, stając się jednocześnie źródłem dodatkowych kosztów gospodarczych.
Szczególnie ważne jest uwzględnienie konsekwencji takich działań dla krajowego rolnictwa. Przemysł alkoholowy pozostaje istotnym odbiorcą polskich surowców i ważnym elementem sektora przetwórstwa rolno-spożywczego. Jego osłabienie może negatywnie oddziaływać na opłacalność produkcji rolniczej, stabilność kontraktacji oraz konkurencyjność krajowych przedsiębiorstw.
Zamiast kolejnych podwyżek Instytut postuluje rozpoczęcie rzeczywistej reformy systemu podatkowego, w szczególności rozważenie wariantu holenderskiego opartego na rzeczywistej zawartości alkoholu w piwie.
Zmiana konstrukcji podatku, poprzedzona odpowiednią analizą ekonomiczną, może stworzyć warunki do poprawy efektywności fiskalnej i większej spójności systemu, bez konieczności dalszego mechanicznego zwiększania dotychczasowych stawek.
Polska gospodarka potrzebuje dziś nie wyższych podatków za wszelką cenę, lecz mądrzejszego opodatkowania. Potrzebuje stabilnych dochodów publicznych, silnego legalnego przemysłu, konkurencyjnego rolnictwa i odpowiedzialnej polityki zdrowotnej.
Dlatego Instytut Gospodarki Rolnej sprzeciwia się uchwalonej podwyżce akcyzy na alkohol i apeluje o zastąpienie doraźnych działań fiskalnych kompleksową reformą systemu opodatkowania napojów alkoholowych.